


【오산인터넷뉴스】2022년 종합업적평가에서 전국 1위를 차지한 오산농협은 이후 자산과 예금, 대출, 경제사업 규모를 꾸준히 키웠다. 그러나 외형 성장과 달리 순이익과 자산수익성은 낮아졌고, 일부 대출 건전성 지표와 대손 부담은 커졌다. 본지는 앞선 기획①~⑨에서 분석한 주요 지표를 종합해 2022년 전국 1위 이후 오산농협의 경영성과를 숫자로 정리했다.
 오산농협 전경
2022년은 오산농협의 경영성과가 정점에 올라선 해였다. 오산농협은 2022년도 종합업적평가에서 전국 1위를 차지하며 최우수상을 받았다.
이후 오산농협은 자산 확대와 대출 성장, 하나로마트 등 경제사업 확대를 이어갔다. 하지만 3년이 지난 2025년 현재의 숫자를 놓고 보면 모든 지표가 같은 방향으로 움직인 것은 아니다.
2022년 전국 1위 이후 주요 경영지표
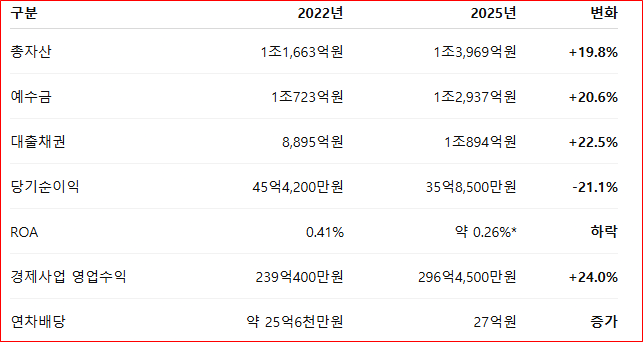 *2025년 ROA는 평균자산 등을 기준으로 산출한 분석치로 공식 공시 수치와는 구분된다.
표에서 가장 먼저 확인되는 것은 외형 성장이다.
총자산은 2022년 1조1,663억원에서 2025년 1조3,969억원으로 약 2,306억원 증가했다. 예수금은 1조723억원에서 1조2,937억원으로, 대출채권은 8,895억원에서 1조894억원으로 늘었다.
자산·예금·대출 모두 약 20% 이상 증가하면서 오산농협의 외형은 전국 1위 이후에도 확대된 셈이다.
하지만 순이익은 다른 흐름을 보였다.
순이익은 2024년 정점 이후 급감
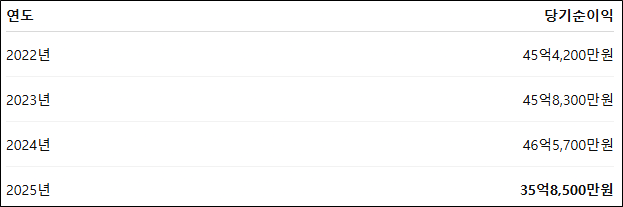
2022년 이후 순이익은 2024년까지 45억~46억원대를 유지했다. 그러나 2025년에는 35억8,500만원으로 떨어졌다.
2024년과 비교하면 10억7,200만원, 약 23% 감소한 규모다. 2022년과 비교해도 약 9억6천만원 줄어 21.1% 감소했다.
특히 주목할 부분은 자산이 늘어나는 동안 순이익은 감소했다는 점이다. 결국 몸집의 성장과 이익의 성장이 반드시 같은 방향으로 이어진 것은 아니다.
ROA 역시 같은 흐름이다.
자산은 늘었지만 수익성은 낮아져
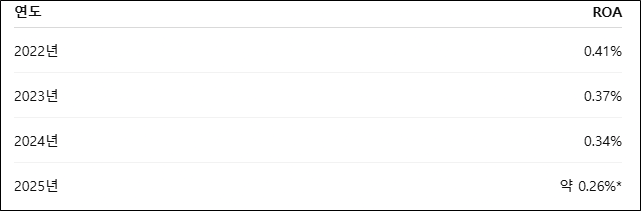 *2025년 분석치
ROA는 보유한 자산을 활용해 어느 정도의 순이익을 만들어냈는지를 보여주는 대표적인 수익성 지표다. 오산농협의 ROA는 2022년 0.41%에서 2024년 0.34%까지 낮아졌고, 2025년에도 순이익 감소를 감안하면 약 0.26% 수준으로 추정된다.
자산 규모 자체는 성장했지만 자산 1원당 만들어내는 수익성은 과거보다 낮아졌다는 의미다.
대출 규모가 확대된 만큼 건전성도 함께 살펴볼 필요가 있다.
대출은 커졌지만 건전성 지표는 악화
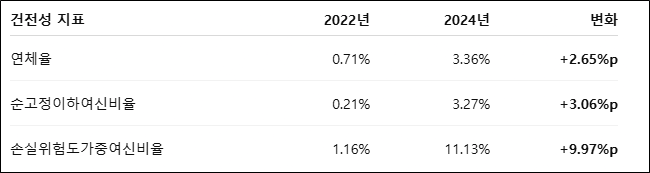
대출 규모가 증가하는 과정에서 일부 건전성 지표는 2022년보다 악화됐다. 연체율은 0.71%에서 3.36%로 상승했고, 순고정이하여신비율도 0.21%에서 3.27%로 높아졌다.
이는 대출 확대 자체보다 확대된 대출자산을 얼마나 안정적으로 관리하느냐가 앞으로의 중요한 과제임을 보여주는 수치다.
실제 2025년에는 대손상각비 부담도 크게 증가했다.
대손상각비 40억→67억
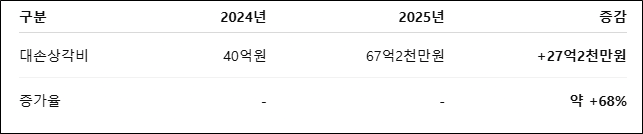
대손상각비가 1년 사이 27억2천만원 증가하면서 2025년 순이익을 압박하는 요인으로 작용했다. 반면 비용관리에서는 개선된 부분도 확인된다.
판매비와관리비는 2024년 약 264억9천만원에서 2025년 약 237억3천만원으로 감소했고, 인건비 역시 약 108억7천만원에서 100억원 수준으로 줄었다.
그 결과 2025년 영업이익은 51억7천만원으로 2024년 50억2천만원보다 소폭 증가했다. 그러나 영업이익 증가에도 불구하고 대손상각비와 영업외수익 감소 등의 영향으로 최종 당기순이익은 감소했다.
경제사업은 비교적 꾸준한 성장세를 보였다.
경제사업 영업수익은 2022년 이후 꾸준히 증가
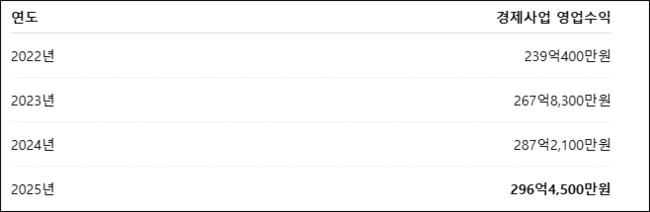
2022년부터 2025년까지 경제사업 영업수익은 약 57억4천만원, 24.0% 증가했다. 특히 하나로마트는 2022년 100억원 매출 달성탑에 이어 2023년 200억원 매출 달성탑을 받으면서 경제사업 확대를 이끌었다.
경제사업 영업수익에서 경제사업 영업비용을 단순 차감한 금액도 증가했다.
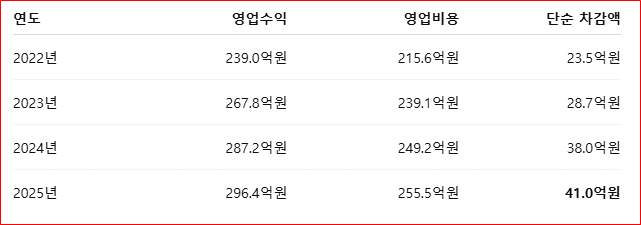
이는 공식적인 경제사업 영업이익이 아니라 영업수익에서 영업비용을 단순 차감한 분석치다. 다만 매출 확대와 함께 비용을 제외하고 남는 폭도 커지고 있다는 점에서 경제사업의 수익 기여도는 개선되는 흐름으로 볼 수 있다.
조합원 환원 역시 일정 수준 유지됐다.
순이익 감소에도 배당은 27억원 유지
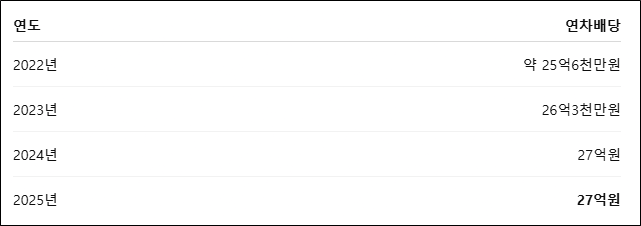
2025년 당기순이익은 35억8,500만원으로 감소했지만 연차배당은 27억원을 유지했다. 단순히 연차배당액을 당기순이익과 비교하면 약 75% 수준이다. 다만 이는 공식 배당성향과 산정 방식이 다르기 때문에 참고용 분석치로 봐야 한다.
직원 생산성 측면에서는 직원 수가 감소하는 가운데 자산 규모가 증가했다.
직원 수는 줄고 1인당 자산은 증가
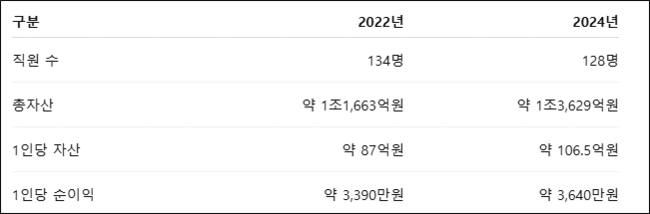
직원 수가 6명 감소하는 동안 자산은 약 1,966억원 증가했다. 직원 1인당 담당하는 자산 규모는 그만큼 커졌다. 다만 1인당 순이익 증가 폭은 상대적으로 제한적이었다. 외형 확대가 직원 생산성과 수익성 개선으로 동일하게 이어졌는지를 계속 살펴볼 필요가 있는 대목이다.
결국 2022년 전국 1위 이후 오산농협의 성적표는 한마디로 ‘외형 성장과 수익성 사이의 간극’으로 정리할 수 있다.
자산과 예금, 대출은 20% 안팎 증가했고 경제사업 영업수익도 24% 늘었다. 반면 당기순이익은 21% 감소했고 ROA는 지속적으로 낮아졌다.
대출 규모가 커진 가운데 연체율과 순고정이하여신비율 등 일부 건전성 지표도 2022년보다 높아졌다. 특히 2025년 대손상각비가 67억2천만원까지 늘어난 것은 향후 신용위험 관리가 중요한 과제라는 점을 보여준다.
그렇다고 모든 지표가 부정적인 것은 아니다. 판매비와관리비와 인건비는 감소했고 영업이익은 소폭 증가했다. 경제사업 영업수익은 꾸준히 증가했으며, 경제사업 영업수익에서 영업비용을 단순 차감한 금액도 확대됐다.
따라서 2022년 전국 1위 이후의 성과를 단순히 ‘성공’ 또는 ‘실패’로 평가하기는 어렵다.
외형은 분명 성장했다. 하지만 이제 중요한 것은 그 외형을 얼마나 효율적으로 수익으로 연결하고, 확대된 대출자산의 건전성을 얼마나 안정적으로 관리하느냐에 있다.
2022년 전국 1위라는 기록은 오산농협의 과거 성과다. 앞으로의 평가는 자산 규모나 매출 규모가 아니라 수익성, 건전성, 생산성, 조합원 환원이라는 여러 지표가 얼마나 균형 있게 개선되는지에 달려 있다.
본지가 ① 규모 성장률에서 시작해 ⑨ 경제사업 성과까지 살펴본 이유도 여기에 있다. 숫자를 하나씩 보면 서로 다른 모습이지만, 전체를 묶어 보면 오산농협의 현재 경영 상황과 앞으로 풀어야 할 과제가 보다 선명하게 드러난다.
2022년 전국 1위 이후 오산농협의 다음 성적표가 어떤 모습으로 기록될지는 결국 2027년 새로운 조합장의 경영에 달려 있어 조합원들이 신중하게 선택해야 할 것이다.